প্রাইজবন্ডে কমছে বিনিয়োগ, সংকুচিত হচ্ছে সরকারের ঋণ সংগ্রহ
জিয়াউল হক টুটুল:
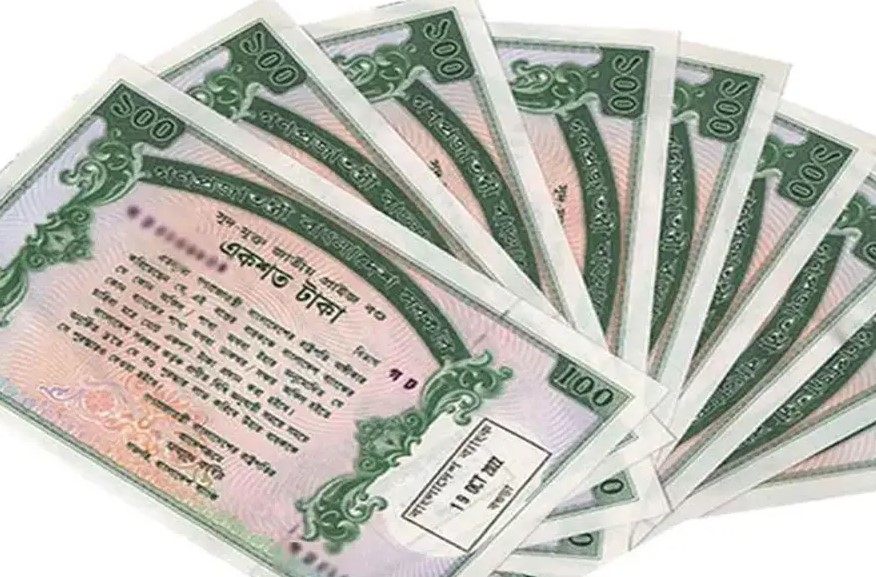
সরকারের গ্যারান্টিযুক্ত প্রাইজবন্ডে সাধারণ সঞ্চয়কারীদের আগ্রহ দিন দিন কমছে। একদিকে প্রাইজবন্ড বিক্রির পরিমাণ কমেছে, অন্যদিকে এর বিপরীতে মূল অর্থ ও পুরস্কারের অর্থ পরিশোধের পরিমাণও কমে এসেছে। ফলে প্রাইজবন্ডের মাধ্যমে জনগণের কাছ থেকে সরকারের সরাসরি ঋণ গ্রহণের সুযোগও সংকুচিত হচ্ছে। সংশ্লিষ্টরা বলছেন, প্রাইজবন্ড নিয়ে পর্যাপ্ত প্রচার না থাকা, মূল্যস্ফীতির কারণে ১০০ টাকা মূল্যমানের বন্ডের আকর্ষণ কমে যাওয়া এবং ব্যাংক ও অন্যান্য প্রতিষ্ঠানে তুলনামূলক আকর্ষণীয় ও সহজলভ্য সঞ্চয়ী উপকরণ থাকায় প্রাইজবন্ড থেকে মুখ ফিরিয়ে নিচ্ছেন অনেক সঞ্চয়কারী। তাদের মতে, সময়ের সঙ্গে প্রাইজবন্ডের মূল্যমান ও সুবিধায় পরিবর্তন আনা প্রয়োজন। বিশেষ করে ৫০০ ও ১ হাজার টাকা মূল্যমানের নতুন প্রাইজবন্ড চালু করা এবং পুরস্কারের অর্থ আরও আকর্ষণীয় করার উদ্যোগ নেওয়া হলে সাধারণ মানুষের মধ্যে এর প্রতি আগ্রহ বাড়তে পারে।
এক বছরে বিক্রি কমেছে ২১ কোটি ৪০ লাখ টাকা:
বাংলাদেশ ব্যাংকের প্রতিবেদনের তথ্য অনুযায়ী, ২০২৪-২৫ অর্থবছরের তুলনায় ২০২৫-২৬ অর্থবছরে প্রাইজবন্ড বিক্রির পরিমাণ উল্লেখযোগ্যভাবে কমেছে। ২০২৪-২৫ অর্থবছরে মোট ৯৯ কোটি ৩০ লাখ টাকার প্রাইজবন্ড বিক্রি হয়েছিল। পরের অর্থবছর অর্থাৎ ২০২৫-২৬ সালে বিক্রি হয়েছে ৭৭ কোটি ৯০ লাখ টাকার প্রাইজবন্ড। অর্থাৎ এক বছরের ব্যবধানে প্রাইজবন্ডের বিক্রি কমেছে ২১ কোটি ৪০ লাখ টাকা। শতকরা হিসাবে এই পতন ২১ দশমিক ৫৫ শতাংশ। প্রাইজবন্ডের বিক্রি কমে যাওয়ার সঙ্গে সঙ্গে এ খাত থেকে সরকারের নিট অর্থ সংগ্রহের পরিমাণও কমেছে।
মূল অর্থ ও পুরস্কার পরিশোধেও পতন:
বাংলাদেশ ব্যাংকের প্রতিবেদনে দেখা যায়, ২০২৪-২৫ অর্থবছরে প্রাইজবন্ডের মূল বিনিয়োগ বাবদ ৬৬ কোটি ৮০ লাখ টাকা পরিশোধ করা হয়েছিল। একই সময়ে লটারির ড্রয়ের পুরস্কার হিসেবে পরিশোধ করা হয় ৪৭ কোটি ৬০ লাখ টাকা। অর্থাৎ ওই অর্থবছরে মূল অর্থ ও পুরস্কার বাবদ মোট ১১৪ কোটি ৪০ লাখ টাকা পরিশোধ করা হয়। এর বিপরীতে প্রাইজবন্ড বিক্রি হয়েছিল ৯৯ কোটি ৩০ লাখ টাকার। ফলে বিক্রির চেয়ে পরিশোধের পরিমাণ ১৫ কোটি ১০ লাখ টাকা বেশি ছিল। মূল অর্থ পরিশোধের টাকা বাদ দিলে ওই অর্থবছরে প্রাইজবন্ডের নিট বিক্রির পরিমাণ দাঁড়ায় ৩২ কোটি ৪০ লাখ টাকা। অন্যদিকে ২০২৫-২৬ অর্থবছরে প্রাইজবন্ডের মূল অর্থ বাবদ ৫৬ কোটি ৫০ লাখ টাকা এবং লটারির পুরস্কার বাবদ ২৮ কোটি ২০ লাখ টাকা পরিশোধ করা হয়েছে। দুই খাতে মোট পরিশোধের পরিমাণ দাঁড়ায় ৮৪ কোটি ৭০ লাখ টাকা। গত অর্থবছরে প্রাইজবন্ডের গ্রস বিক্রি ছিল ৭৭ কোটি ৯০ লাখ টাকা। ফলে বিক্রির তুলনায় মূল অর্থ ও পুরস্কার বাবদ ৬ কোটি ৮০ লাখ টাকা বেশি পরিশোধ করতে হয়েছে। এই বাড়তি অর্থও সরকারকে অন্য খাত থেকে এনে জোগান দিতে হয়েছে।
কমেছে মূল অর্থ পরিশোধ ও পুরস্কারের অর্থ:
প্রতিবেদনের তথ্য বিশ্লেষণে দেখা যায়, ২০২৪-২৫ অর্থবছরের তুলনায় ২০২৫-২৬ অর্থবছরে প্রাইজবন্ডের মূল অর্থ পরিশোধ কমেছে ১০ কোটি ৩০ লাখ টাকা। শতকরা হিসাবে এ হ্রাস ১৫ দশমিক ৪৫ শতাংশ। একই সময়ে লটারির ড্রয়ের পুরস্কার বাবদ পরিশোধ কমেছে ১৯ কোটি ৪০ লাখ টাকা, যা ৪০ দশমিক ৭৬ শতাংশ কম। এ সময়ে প্রাইজবন্ডের নিট বিক্রিও কমেছে। ২০২৪-২৫ অর্থবছরে মূল অর্থ পরিশোধ বাদ দিয়ে নিট বিক্রির পরিমাণ ছিল ৩২ কোটি ৪০ লাখ টাকা। ২০২৫-২৬ অর্থবছরে তা নেমে এসেছে ২১ কোটি ৫০ লাখ টাকায়। অর্থাৎ এক বছরের ব্যবধানে নিট বিক্রি কমেছে ১০ কোটি ৯০ লাখ টাকা বা ৩৩ দশমিক ৬৫ শতাংশ।
আগে সরকারের জন্য ছিল ঋণের উৎস:
প্রাইজবন্ডের বিক্রি যখন বেশি ছিল, তখন মূল অর্থ ও পুরস্কারের অর্থ পরিশোধের পরও সরকারের হাতে উদ্বৃত্ত অর্থ থাকত। জনগণের কাছ থেকে সংগৃহীত এই অর্থ সরকার ঋণ হিসেবে বিভিন্ন কাজে ব্যবহার করতে পারত। কিন্তু বর্তমানে প্রাইজবন্ডের বিক্রি কমে যাওয়ায় সেই চিত্র বদলে গেছে। বিক্রির তুলনায় মূল অর্থ ও পুরস্কার বাবদ পরিশোধ বেশি হওয়ায় সরকারকে অতিরিক্ত অর্থ অন্য খাত থেকে জোগান দিতে হচ্ছে। ফলে প্রাইজবন্ড এখন সরকারের জন্য আগের মতো নিট ঋণ সংগ্রহের উৎস হিসেবে কাজ করতে পারছে না।
১৯৭৪ সালে চালু হয় প্রাইজবন্ড:
জনগণের জন্য সরকারের বিনিয়োগ প্রকল্প বা সঞ্চয়ী উপকরণ হিসেবে ১৯৭৪ সালে প্রথম প্রাইজবন্ড চালু করা হয়। বর্তমানে বাজারে ১০০ টাকা মূল্যমানের প্রাইজবন্ড রয়েছে। প্রাইজবন্ডের ইতিহাসে এর আগে ১০ টাকা ও ৫০ টাকা মূল্যমানের বন্ডও ছিল। ১৯৯৫ সালে এসব মূল্যমান বাতিল করা হয়। মূল্যস্ফীতির কারণে কম মূল্যমানের প্রাইজবন্ডের কার্যকারিতা ও আকর্ষণ কমে যাওয়ায় এ পরিবর্তন আনা হয়। একসময় বিয়ে, জন্মদিনসহ বিভিন্ন পারিবারিক ও সামাজিক অনুষ্ঠানে উপহার হিসেবে প্রাইজবন্ড দেওয়ার প্রচলন ছিল। প্রিয়জনদের বিভিন্ন উপলক্ষেও অনেকে প্রাইজবন্ড উপহার দিতেন। সহজলভ্য হওয়ায় এটি একসময় সাধারণ মানুষের কাছে জনপ্রিয় একটি উপহার ও সঞ্চয়ী উপকরণ হিসেবে পরিচিত ছিল। তবে সময়ের সঙ্গে মানুষের আর্থিক আচরণ ও সঞ্চয়ের ধরন বদলেছে। একই সঙ্গে ব্যাংক ও অন্যান্য আর্থিক প্রতিষ্ঠানে বিভিন্ন ধরনের সঞ্চয়ী উপকরণ চালু হওয়ায় প্রাইজবন্ডের জনপ্রিয়তাও কমেছে।
সহজেই কেনা যায় প্রাইজবন্ড:
প্রাইজবন্ড কেনার প্রক্রিয়াও বেশ সহজ। নগদ টাকার বিনিময়ে বাংলাদেশ ব্যাংকের বিভিন্ন শাখা, বাণিজ্যিক ব্যাংকের শাখা, ডাকঘর এবং জাতীয় সঞ্চয় অধিদপ্তরের বিভিন্ন শাখা থেকে প্রাইজবন্ড কেনা যায়। প্রাইজবন্ড কেনার ক্ষেত্রে নির্দিষ্ট কোনো বিনিয়োগসীমা নেই। তবে এতে নিয়মিত কোনো সুদ বা মুনাফা দেওয়া হয় না। এর পরিবর্তে প্রতি তিন মাস পরপর বছরে চারবার লটারির ড্র অনুষ্ঠিত হয়।ড্রয়ের মাধ্যমে নির্ধারিত সংখ্যক প্রাইজবন্ডকে পুরস্কারের জন্য নির্বাচিত করা হয়।
৪৬টি সিরিজে দেওয়া হয় পুরস্কার:
বর্তমানে প্রাইজবন্ডের ৪৬টি সিরিজ রয়েছে। অর্থাৎ প্রতিটি নম্বরের ৪৬টি করে প্রাইজবন্ড রয়েছে। প্রতিটি সিরিজের জন্য নির্ধারিত পুরস্কার রয়েছে। প্রতি সিরিজে মোট ৪৬টি পুরস্কার দেওয়া হয়। এর মধ্যে প্রথম পুরস্কার একটি—৬ লাখ টাকা। দ্বিতীয় পুরস্কার একটি—সোয়া ৩ লাখ টাকা। এ ছাড়া তৃতীয় পুরস্কার দুটি, প্রতিটি ১ লাখ টাকা করে; চতুর্থ পুরস্কার দুটি, প্রতিটি ৫০ হাজার টাকা করে এবং পঞ্চম পুরস্কার ৪০টি, প্রতিটি ১০ হাজার টাকা করে। সব মিলিয়ে প্রতি সিরিজে মোট ৪৬টি পুরস্কারের অর্থ ১৬ লাখ ২৫ হাজার টাকা। ড্রয়ে পুরস্কার পাওয়ার পর নির্ধারিত সময়ের মধ্যে তা দাবি করতে হয়। ড্র অনুষ্ঠিত হওয়ার দুই বছরের মধ্যে পুরস্কারের অর্থ দাবি করতে হয়। পুরস্কারের অর্থ পরিশোধের আগে ২০ শতাংশ হারে আয়কর কেটে রাখা হয়।
প্রচারের অভাবেও কমছে আগ্রহ:
প্রাইজবন্ডের বিক্রি কমে যাওয়ার অন্যতম কারণ হিসেবে প্রচারের অভাবকে দায়ী করছেন সংশ্লিষ্টরা। বাংলাদেশ ব্যাংকের একজন কর্মকর্তা জানান, আগে প্রাইজবন্ডে বিনিয়োগের বিষয়ে ব্যাপক প্রচার করা হতো। কিন্তু বর্তমানে সেই প্রচার কার্যক্রম অনেকটাই বন্ধ। ফলে নতুন প্রজন্মের কাছে প্রাইজবন্ড সম্পর্কে যথেষ্ট ধারণা তৈরি হচ্ছে না। ওই কর্মকর্তা বলেন, মূল্যস্ফীতি বেড়ে যাওয়ায় ১০০ টাকা এখন আগের মতো মূল্যবান নয়। তাই সময়ের সঙ্গে সামঞ্জস্য রেখে প্রাইজবন্ডের মূল্যমান পরিবর্তনের বিষয়টি বিবেচনা করা যেতে পারে। তার মতে, ৫০০ টাকা বা ১ হাজার টাকা মূল্যমানের প্রাইজবন্ড বাজারে আনা হলে সঞ্চয়কারীদের কাছে এটি নতুন করে আকর্ষণীয় হয়ে উঠতে পারে।
ব্যাংকের সঞ্চয়ী উপকরণের সঙ্গে প্রতিযোগিতা:
সংশ্লিষ্টদের মতে, প্রাইজবন্ডের প্রতি আগ্রহ কমার আরেকটি কারণ হলো বর্তমানে ব্যাংক ও অন্যান্য আর্থিক প্রতিষ্ঠানে বিভিন্ন ধরনের সঞ্চয়ী উপকরণ সহজলভ্য। এসব উপকরণ নিয়ে নিয়মিত প্রচার-প্রচারণাও চালানো হচ্ছে। ফলে সাধারণ সঞ্চয়কারীরা নিজেদের অর্থ কোথায় রাখলে কী ধরনের সুবিধা পাওয়া যাবে, সে বিষয়ে তুলনা করার সুযোগ পাচ্ছেন। এতে প্রাইজবন্ডের পরিবর্তে অনেকেই অন্যান্য সঞ্চয়ী উপকরণের দিকে ঝুঁকছেন। তাদের মতে, প্রাইজবন্ডে নিয়মিত সুদ বা মুনাফা না থাকায় এটি বর্তমানে অন্যান্য সঞ্চয়ী উপকরণের সঙ্গে প্রতিযোগিতায় পিছিয়ে পড়ছে।
মুনাফার ওপর কর তুলে দেওয়ার প্রস্তাব:
প্রাইজবন্ডকে আরও আকর্ষণীয় করতে এর সুবিধাগুলো নতুন করে প্রচার করার পাশাপাশি পুরস্কারের অর্থ ও মূল্যমানের বিষয়টি পুনর্বিবেচনার পরামর্শ দিয়েছেন সংশ্লিষ্টরা। বাংলাদেশ ব্যাংকের ওই কর্মকর্তা বলেন, প্রাইজবন্ডের সুবিধাগুলো সাধারণ মানুষের কাছে তুলে ধরতে হবে। একই সঙ্গে এর পুরস্কারের অর্থের ওপর কর তুলে দেওয়ার বিষয়টিও বিবেচনা করা যেতে পারে। সংশ্লিষ্টদের মতে, মূল্যস্ফীতির বর্তমান বাস্তবতা, মানুষের পরিবর্তিত সঞ্চয় প্রবণতা এবং বাজারে নতুন নতুন আর্থিক পণ্যের উপস্থিতির সঙ্গে তাল মিলিয়ে প্রাইজবন্ডের কাঠামো ও প্রচার কৌশলে পরিবর্তন আনা প্রয়োজন। এতে একদিকে সাধারণ সঞ্চয়কারীদের আগ্রহ বাড়তে পারে, অন্যদিকে সরকারের সরাসরি ঋণ সংগ্রহের এই পুরোনো মাধ্যমটিও নতুন করে কার্যকর হয়ে উঠতে পারে।